Agentenbasierte KI soll nicht mehr nur einzelne Aufgaben unterstützen, sondern komplexe Prozesse über mehrere Systeme hinweg koordinieren. Für Finanzdienstleister eröffnet dies neue Möglichkeiten – von der Betrugserkennung über die personalisierte Beratung bis zur Kreditbearbeitung. Entscheidend sind jedoch nicht allein leistungsfähige KI-Modelle. Es braucht auch aktuelle Daten, eine geeignete Infrastruktur und klare Regeln für den Einsatz.
Finanzinstitute verarbeiten grosse Mengen an Markt-, Transaktions- und Kundendaten. Viele dieser Informationen verändern sich laufend und müssen innerhalb kürzester Zeit ausgewertet werden. Klassische KI-Chatbots, die vor allem auf Anfragen reagieren, reichen für solche Aufgaben nicht aus. Agentenbasierte KI geht im Unterschied dazu einen Schritt weiter. KI-Agenten können Ziele interpretieren, in einzelne Aufgaben aufteilen und mehrstufige Abläufe ausführen. Dabei übernehmen verschiedene Agenten spezialisierte Funktionen, etwa die Marktanalyse, Risikobewertung oder Prüfung regulatorischer Vorgaben.
Damit diese Zusammenarbeit funktioniert, benötigen die beteiligten Agenten einen möglichst aktuellen Überblick über die relevanten Vorgänge. Ändert sich beispielsweise eine Position oder eine Compliance-Regel, müssen alle davon betroffenen Systeme und Agenten diese Information zeitnah berücksichtigen können.
Fünf Einsatzfelder mit konkretem Nutzen
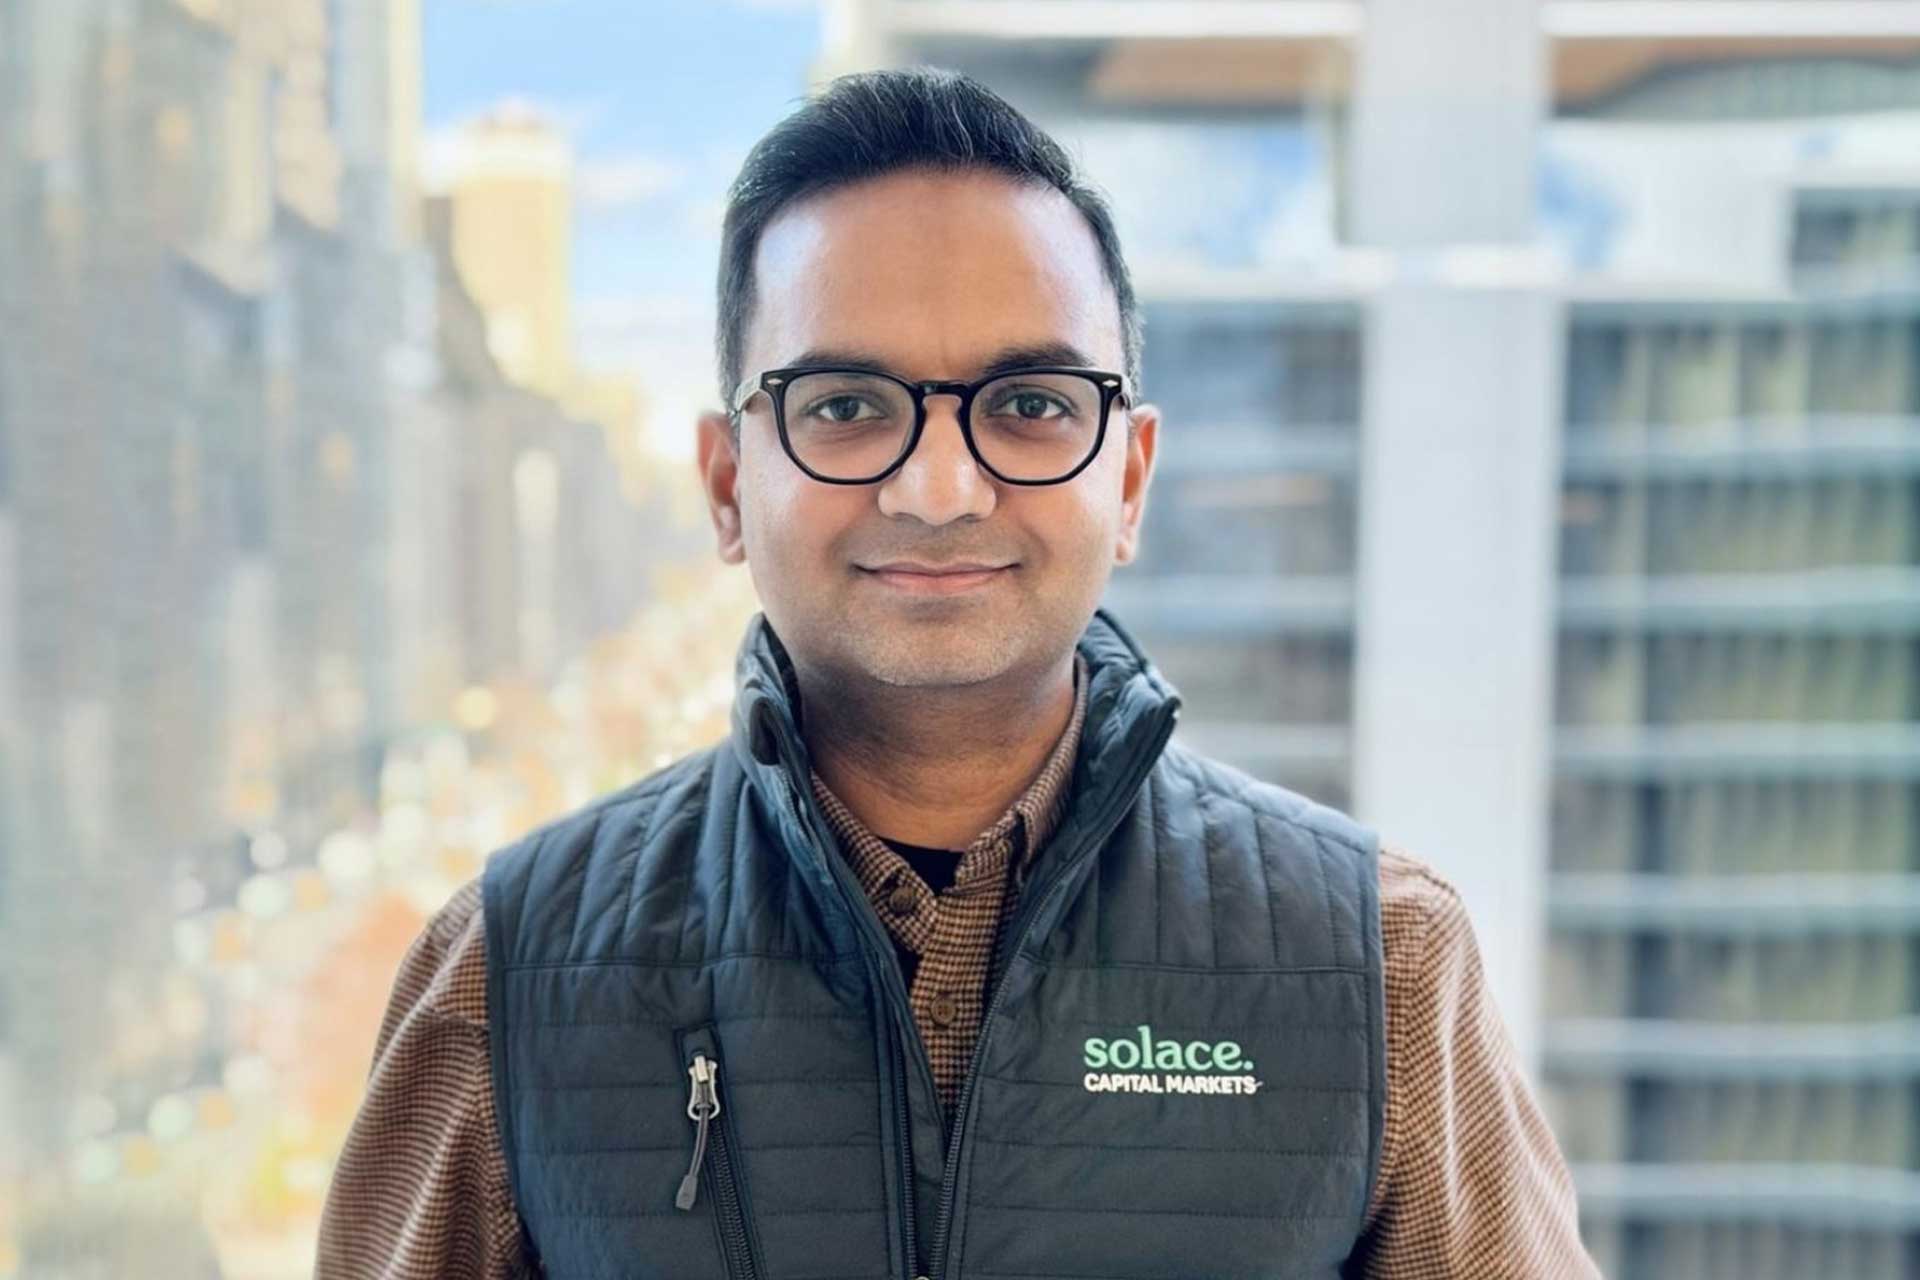
Besonders interessant wird agentenbasierte KI dort, wo viele Datenquellen, Entscheidungen und Prozessschritte miteinander verbunden werden müssen. Himanshu Gupta, Senior Architect Capital Markets bei Solace, nennt fünf zentrale Anwendungsfelder für Finanzinstitute.
#1 Portfoliomanagement und Trading
Im Portfoliomanagement können spezialisierte KI-Agenten grosse Mengen an Trading-Signalen aus unterschiedlichen Märkten verarbeiten. Einzelne Agenten übernehmen dabei beispielsweise die Marktanalyse, die Risikobewertung oder die Kontrolle regulatorischer Vorgaben. Durch ihre Koordination sollen Handelsentscheidungen schneller vorbereitet, Risiken besser berücksichtigt und Transaktionskosten gesenkt werden. Voraussetzung ist eine Infrastruktur, die grosse Nachrichtenmengen mit geringer Latenz verarbeitet und den beteiligten Agenten einen gemeinsamen Echtzeit-Kontext bereitstellt.
#2 Betrugserkennung in Echtzeit
Herkömmliche, regelbasierte Systeme zur Betrugserkennung produzieren häufig eine hohe Zahl an Fehlalarmen. Koordinierte KI-Agenten können unterschiedliche Hinweise wie geografische Abweichungen, Ausgabeverhalten und Risikoprofile von Händlern gemeinsam auswerten. Ein Beispiel ist das von HSBC und Google entwickelte KI-System «Dynamic Risk Assessment». Damit könne HSBC zwei- bis viermal so viele Finanzdelikte erkennen und gleichzeitig die Zahl der Fehlalarme um 60 Prozent reduzieren.
Für Kundinnen und Kunden ist dieser Ansatz in zweifacher Hinsicht relevant: Betrugsfälle können früher erkannt, während legitime Transaktionen seltener unnötig blockiert werden. Damit wird die Betrugserkennung nicht nur zu einer Sicherheitsfrage, sondern auch zu einem Faktor für das Kundenerlebnis.
#3 Compliance und Reporting
Finanzdienstleister müssen komplexe regulatorische Anforderungen in verschiedenen Märkten und Rechtsgebieten erfüllen. KI-Systeme können Änderungen von Vorschriften verfolgen, interne Daten zusammentragen und Berichte entsprechend den jeweiligen Anforderungen aufbereiten. Netzwerke spezialisierter Agenten sollen dabei helfen, diese Prozesse zu koordinieren und fristgerechte Einreichungen zu unterstützen. Mitarbeitende könnten dadurch von manuellen und fehleranfälligen Routinetätigkeiten entlastet werden und sich stärker auf das strategische Risikomanagement konzentrieren.
Damit dies funktioniert, müssen Daten zuverlässig weitergeleitet und Prozessschritte nachvollziehbar dokumentiert werden. Gerade in regulierten Bereichen bleibt ein lückenloser Audit-Trail für automatisierte Entscheidungen zentral.
#4 Personalisierte Beratung und Kundenerlebnisse
Unterschiedliche Agenten können Informationen aus Profilanalysen, Zielplanungen und Risikobewertungen zusammenführen. So lassen sich Anlageempfehlungen beispielsweise an veränderte Lebensumstände oder Marktbedingungen anpassen. Eine solche Personalisierung kann individuelle Vermögensverwaltung einem breiteren Kundenkreis zugänglich machen. Sie setzt jedoch voraus, dass Daten sicher zwischen verschiedenen Unternehmensbereichen ausgetauscht werden können. Gleichzeitig müssen Datenschutzbestimmungen und regulatorische Vorgaben eingehalten werden.
Die technische Leistungsfähigkeit allein entscheidet daher nicht über die Qualität des Kundenerlebnisses. Ebenso wichtig sind die Verlässlichkeit der Daten, nachvollziehbare Empfehlungen und klar definierte Grenzen automatisierter Entscheidungen.
#5 Kreditbearbeitung und Bonitätsprüfung
Auch die Kreditbearbeitung besteht aus zahlreichen Prozessschritten und Datenabfragen. Spezialisierte Agenten können beispielsweise Antragsdaten auswerten, Einkommen prüfen und Informationen für die Bonitätsbewertung zusammenführen. Dadurch können Bearbeitungszeiten und Betriebskosten reduziert werden, teils sogar von mehreren Wochen auf wenige Stunden.
Für Kundinnen und Kunden bedeutet dies im besten Fall schnellere Entscheidungen und transparentere Prozesse. Damit automatisierte Kreditentscheidungen nachvollziehbar und regelkonform bleiben, braucht es jedoch eine vollständige Dokumentation der verwendeten Daten und ausgeführten Prozessschritte.
Von einzelnen Anwendungen zu durchgängigen Prozessen
Der eigentliche Wandel liegt weniger darin, einzelne Aufgaben mithilfe von KI zu beschleunigen. Entscheidend ist vielmehr die Möglichkeit, mehrstufige Abläufe über verschiedene Systeme hinweg neu zu gestalten. Thomas Shuster, Research Director für «Worldwide Capital Markets, Wealth, and Digital Assets» bei IDC Financial Insights, beschreibt diesen Schritt als Übergang von ersten KI-Experimenten zu messbaren und reproduzierbaren operativen Verbesserungen. Während frühe generative KI-Anwendungen vor allem Texte erstellten, zusammenfassten oder Recherchen unterstützten, sollen KI-Agenten künftig vollständige Arbeitsabläufe mit möglichst wenig menschlichen Eingriffen ausführen. Damit steigen allerdings auch die Anforderungen an Infrastruktur, Steuerung und Kontrolle.
Sechs Grundlagen für den Einsatz
Die sechs Voraussetzungen für den erfolgreichen Einsatz agentenbasierter KI im Finanzsektor sind:
- Echtzeit-Datenstreaming: KI-Agenten müssen möglichst kontinuierlich mit aktuellen Markt-, Referenz- und Transaktionsdaten versorgt werden. Eine ausschliessliche Verarbeitung älterer Datenbestände in zeitlich versetzten Paketen reicht für viele Anwendungen nicht aus.
- Multi-Agent-Orchestrierung: Komplexe Abläufe erfordern häufig mehrere spezialisierte Agenten. Diese müssen einander erkennen, Informationen austauschen und ihre Aktivitäten koordinieren können.
- Offene Standards: Standards wie A2A oder MCP sowie API-freundliche Protokolle sollen die Austauschbarkeit von Anwendungen und KI-Diensten erleichtern und Abhängigkeiten von einzelnen Anbietern reduzieren.
- Governance: Vor der Einführung müssen klare Regeln für Entscheidungsfindung, Datennutzung und Risikomanagement definiert werden. Dazu gehören Kontrollmechanismen, Tests und Audit-Trails, die das Zusammenspiel der Agenten nachvollziehbar machen.
- Fachliche und technische Expertise: Unternehmen benötigen Teams, die sowohl die Möglichkeiten und Grenzen der Technologie als auch die spezifischen Anforderungen der Finanzbranche verstehen.
- Geeignete Pilotprojekte: Erste Anwendungen sollten einen erkennbaren wirtschaftlichen Nutzen bieten und tatsächlich eine Koordination mehrerer Agenten erfordern. Auf dieser Basis lassen sich technische und organisatorische Ansätze prüfen, bevor sie breiter eingesetzt werden.
Koordination als zentrale Herausforderung
Mit der wachsenden Zahl von KI-Agenten steigt der Bedarf an einer gemeinsamen Orchestrierungsinfrastruktur, das sogenannte «Agenten-Mesh». Es verbindet die ereignisgesteuerte Verteilung von Daten mit einem Netzwerk autonomer Agenten, die Informationen analysieren und darauf reagieren.
Die zugrunde liegende Idee ist, dass einzelne Agenten nicht als isolierte Anwendungen arbeiten sollen, sondern einen aktuellen Kontext benötigen, Informationen untereinander austauschen und ihre Entscheidungen aufeinander abstimmen können. Für Finanzdienstleister wird deshalb nicht nur die Intelligenz einzelner Modelle zum Erfolgsfaktor. Ebenso wichtig sind die Fähigkeit, Daten, Agenten und Prozesse sicher und nachvollziehbar miteinander zu verbinden.
Mehr Automatisierung verlangt mehr Kontrolle
Agentenbasierte KI kann Finanzdienstleister dabei unterstützen, Prozesse zu beschleunigen, Risiken früher zu erkennen und Angebote stärker auf einzelne Kundinnen und Kunden auszurichten. Besonders gross ist das Potenzial dort, wo heute viele Systeme, Datenquellen und manuelle Arbeitsschritte zusammenspielen. Je selbstständiger KI-Agenten handeln, desto wichtiger werden jedoch Governance, Datenschutz und Nachvollziehbarkeit. Automatisierung schafft nur dann einen nachhaltigen Mehrwert, wenn Unternehmen jederzeit verstehen und kontrollieren können, auf welcher Grundlage Entscheidungen getroffen werden.
Der nächste Entwicklungsschritt im Finanzsektor besteht deshalb nicht allein darin, weitere KI-Anwendungen einzuführen. Entscheidend ist, wie zuverlässig sich Agenten koordinieren und in bestehende Prozesse integrieren lassen und, ob daraus ein messbarer Nutzen für Unternehmen, Mitarbeitende sowie Kundinnen und Kunden entsteht.